Home Loan Tips | ఈ పంచ సూత్రాలు పాటిస్తే హోంలోన్ ఈజీ.. ఎలాగంటే?!
Home Loan Tips | ఇంటి కొనుగోలుకు లోన్ తీసుకోవాలని భావించే వారు.. తక్కువ వడ్డీపై రుణం ఇచ్చే బ్యాంకర్లను ఐడెంటిఫై చేయాల్సి ఉంటుంది. సిబిల్ స్కోర్ .....


న్యూఢిల్లీ: సొంతింటిని కొనుగోలు చేయడమంటే ప్రతి ఒక్కరి కల సాకారవుతున్నట్లే. మీరు ఇంటి కొనుగోలు కోసం హోంలోన్ ( Home Loan ) తీసుకోవాలనుకుంటున్నారా.. అయితే.. రుణం తీసుకోవడానికి ముందు కొన్ని అంశాలను పరిగణనలోకి తీసుకోవడం కూడా ముఖ్యమే సుమా.. ఇంటి కలతోపాటు అతడి ఆర్థిక వనరులు, భవిష్యత్ ఆదాయం తదితర అంశాలు హోంలోన్ తీసుకోవడంలో అడ్వాంటేజీగా ఉంటాయి.
కొనుగోలు బడ్జెట్ పెరిగినా కొద్దీ.. హోంలోన్ స్వీకర్తలకు పన్ను మినహాయింపు బెనిఫిట్లు ఉంటాయి. కనుక మీరు ఇంటి కొనుగోలు కోసం రుణం తీసుకునే ముందు ముఖ్యమైన అంశాలను అర్థం చేసుకోవడం చాలా ముఖ్యం.. ఇది మెరుగైన హోంలోన్ డీల్ కుదుర్చుకునేందుకు వీలు కలిగిస్తుంది. అందుకు ఐదు సూత్రాలు పాటించడం మరువొద్దు.. అవేంటో చూద్దామా..!
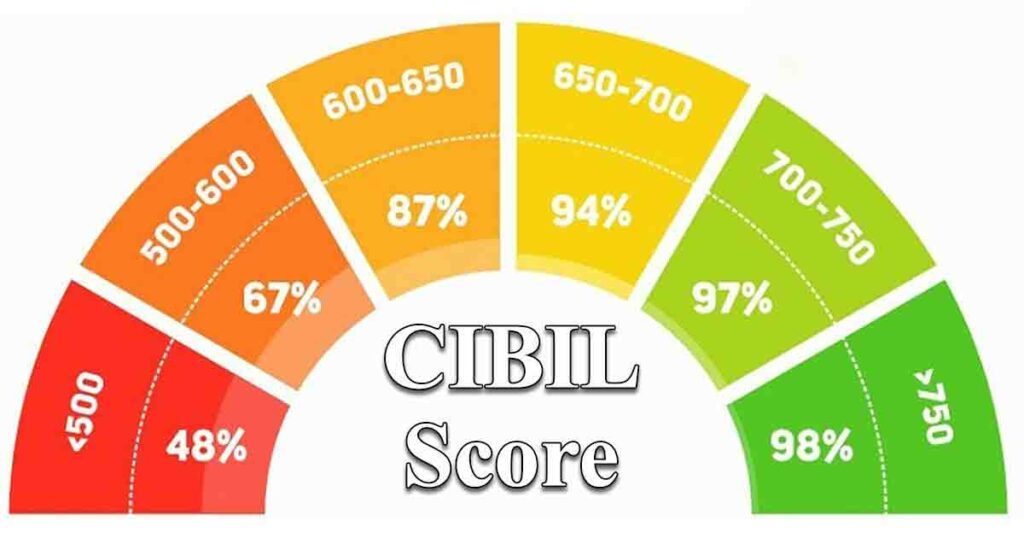
సిబిల్ స్కోర్తోనే తక్కువ వడ్డీపై లోన్
మీరు రుణం కోసం దరఖాస్తు చేసినప్పుడు మొదట అన్ని ఆర్థిక సంస్థలు.. బ్యాంకులు, మీ క్రెడిట్ స్కోర్ చెక్ చేస్తాయి. మీకు రుణం పొందే అర్హత ఉందా? ఎంత రుణం మంజూరు చేయాలి? ఎంత వడ్డీరేటు ఖరారు చేయాలి? అన్న అంశాలను క్రెడిట్ స్కోర్ ఖరారు చేస్తుంది. మీకు అద్భుతమైన క్రెడిట్ స్కోర్ రేటింగ్ ఉందనుకోండి.. మెరుగైన వడ్డీరేటుపై భారీగా హోంలోన్లు తీసుకోవచ్చు.
క్రెడిట్ స్కోర్ అంటే సిబిల్ స్కోర్ 800 బేసిక్ పాయింట్ల పైనే ఉందనుకోండి.. మీ క్రెడిట్ స్కోర్ ఎక్స్లెంట్ అని అర్ధం. సదరు రుణ గ్రహీత నిజాయితీ పరుడని, సకాలంలో రుణం చెల్లించగల క్వాలిఫైడ్ కస్టమర్గా బ్యాంకులు భావిస్తున్నారు. క్రెడిట్ కార్డు బిల్లులు, రుణ వాయిదాలు క్రమం తప్పకుండా చెల్లిస్తూ ఉంటే, మీ క్రెడిట్ స్కోర్ మెరుగవుతూ ఉంటుంది.
ఐడీ.. ఐటీఆర్ ఫైలింగ్స్.. సమర్పించాల్సిందే..
మీ క్రెడిట్ స్కోర్ తెలుసుకున్న తర్వాత మీ ఐడెంటిటీ ప్రూఫ్, అడ్రస్ ప్రూఫ్, ఐటీఆర్ ఫైలింగ్స్, శాలరీ స్లిప్స్, బ్యాంక్ స్టేట్మెంట్, ఎంప్లాయర్ ప్రూఫ్ తదితర పత్రాలు సమర్పించాల్సి ఉంటుంది. మీరు కొనుగోలు చేయాలనుకున్న ఆస్తిని ఖరారు చేసుకున్న తర్వాత..సదరు స్థలం లేదా ఇల్లు విక్రేత ఐడెంటిటీ, చిరునామా, ప్రాపర్టీ టైటిల్ డీడ్, మ్యాప్, కంప్లీషన్ సర్టిఫికెట్ తదితరాలు సిద్ధం చేసుకోవాలి.
ఉమ్మడి లోన్తో ఇవీ బెనిఫిట్లు
మీరు.. మీ జీవిత భాగస్వామి జాయింట్ హోంలోన్ తీసుకున్నారనుకోండి. చాలా బెనిఫిట్స్ ఉన్నాయి. జాయింట్ లోన్ కోసం మీరు కో-అప్లికెంట్ను జత చేస్తే మీ హోంలోన్ అర్హత పెరుగుతుంది. బ్యాంకులు, ఇతర ఆర్థిక సంస్థలు కూడా ఇంటి రుణానికి దరఖాస్తు చేసిన దరఖాస్తు దారుల పూర్తి ఆదాయాన్ని పరిగణనలోకి తీసుకుంటాయి.
జాయింట్ లోన్తో టాక్స్ డిడక్షన్ క్లెయిమ్స్
జాయింట్ లోన్ తీసుకుంటే దరఖాస్తుదారులంతా హోంలోన్ రీపేమెంట్పై టాక్స్ డిడక్షన్లు క్లయిమ్ చేయొచ్చు. దరఖాస్తుదారుల్లో మహిళ ఉంటే కొన్ని బ్యాంకులు వడ్డీరేటు 0.5 శాతం తగ్గిస్తాయి. ఈ బెనిఫిట్లతోపాటు జాయింట్ లోన్ తీసుకున్న ఇద్దరూ ఇంటి రుణ చెల్లింపు బాధ్యత షేర్ చేసుకోవాల్సి ఉంటుంది సుమా.
ఇలా సొమ్ము ఆదా
విభిన్న బ్యాంకులు విభిన్న వడ్డీరేట్లు ఆఫర్ చేస్తాయి. అయితే, ఆయా వడ్డీరేట్లపై చర్చించడానికి సిద్ధంగా ఉంటాయి. అతి కొద్ది మొత్తం అంటే 10 నుంచి 20 బేసిక్ పాయింట్ల వడ్డీరేటు తగ్గినా ప్రతి నెలా ప్రత్యేకించి దీర్ఘ కాలంలో గణనీయ మొత్తం మీరు ఆదా చేయగలుగుతారు.
తక్కువ వడ్డీ ఇచ్చే బ్యాంకుల ఎంపిక కీలకం
రుణ గ్రహీతలు తమకు తక్కువ వడ్డీరేటుపై రుణాలిచ్చే ఉత్తమ బ్యాంకులు లేదా బ్యాంకేతర ఆర్థిక సంస్థల (ఎన్బీఎఫ్సీ)ను ఐడెంటిఫై చేసుకోవాలి. నిర్మాణంలో ఉన్న ఇంటిని కొనుగోలు చేస్తున్నట్లయితే, ప్రీ-అప్రూవ్డ్ బ్యాంకర్ లోన్ అందచేసేందుకు సిద్ధంగా ఉంటారు.
నిర్మాణంలో ఉన్న ఇంటికే త్వరగా లోన్
ఇటువంటి సందర్భాల్లో ఇంటి కొనుగోలు దారుడికి బ్యాంకు లేదా ఎన్బీఎఫ్సీ నుంచి త్వరితగతిన రుణ ప్రాసెసింగ్ వేగంగా పూర్తి చేస్తుంది. రుణం మంజూరు చేస్తుంది. దీంతోపాటు ఇతర బ్యాంకు లేదా ఎన్బీఎఫ్సీతో పోలిస్తే తక్కువ వడ్డీపై లోన్ తీసుకోవచ్చు.
ముఖ్యమైన పత్రాలు చదివాకే సంతకాలు
మీకు రుణం విడుదల చేసేముందు పలు పత్రాలపై సంతకాలు చేయాలని బ్యాంకులు లేదా ఎన్బీఎఫ్సీలు కోరతాయి. అన్ని పత్రాలను జాగ్రత్తగా చదవడం చాలా కష్టంతో కూడుకున్న పని. కానీ సాధ్యమైన త్వరగా చదవడానికి ప్రయత్నించండి. చిన్న అక్షరాలతో ఉన్న షరతులు, నిబంధనలు జాగ్రత్తగా చదవాలి. తర్వాత అవి మీ ప్రయోజనాలకు భంగం కలిగించే అవకాశం కూడా ఉండొచ్చు.
ఎక్కువ డౌన్ పేమెంట్.. తక్కువ వడ్డీ భారం
మీరు కొనుగోలు చేసే ఇంటి కోసం డౌన్ పేమెంట్ కనీసం 20 శాతం ఉంటుంది. ఆస్తి విలువలో 50-60 శాతం డౌన్ పేమెంట్ చేస్తే మిగతా మొత్తం హోంలోన్ ద్వారా చెల్లించాల్సి ఉంటుంది. భారీ మొత్తంలో డౌన్ పేమెంట్ చేస్తే వడ్డీరేటు భారం తగ్గుతుంది.
20 ఏండ్ల వరకే రీపేమెంట్ టెన్యూర్ బెటర్
చాలా బ్యాంకులు 30 ఏండ్ల వరకు రీ పేమెంట్ టెన్యూర్ అవకాశం కల్పిస్తాయి. కానీ 20 ఏండ్లకు మించి ఎంచుకోవద్దని నిపుణులు సూచిస్తున్నారు. ఎక్కువ కాలంతో కూడిన టెన్యూర్ వల్ల భారీ మొత్తంలో వడ్డీ చెల్లించాల్సి వస్తుంది. వడ్డీరేట్లు ఒడిదొడుకులకు గురవుతుంటాయి.
లోకల్ టు గ్లోబల్ వార్తల కోసం.. నమస్తే తెలంగాణ ఫేస్బుక్, ట్విటర్ పేజీలను ఫాలో అవ్వండి
ఇవి కూడా చదవండి:
బంగారానికి ఫుల్ గిరాకీ.. ఎంతంటే?!
సక్సెస్ఫుల్గా ఐటీ ఈ-ఫైలింగ్ పోర్టల్.. 25.82 లక్షల ఐటీఆర్స్ దాఖలు
Read Today's Latest Business News in Telugu and Telugu News
- Follow Us :


-