వాడకుంటే.. అంతే!
క్రెడిట్ కార్డు.. ఒకప్పుడు వ్యాపారులు, ఉన్నత ఉద్యోగుల దగ్గరే కనిపించేది. ఇప్పుడు ఆదాయంతో సంబంధం లేకుండా అందరి చేతుల్లోనూ దర్శనమిస్తున్నది. చేతిలో డబ్బులు లేకపోయినా.. అత్యవసర సమయాల్లో ఆదుకుంటుంది. కనీసం.. 40 రోజుల దాకా ఎలాంటి వడ్డీ లేకుండా బిల్లు చెల్లించే అవకాశం కల్పిస్తుంది.


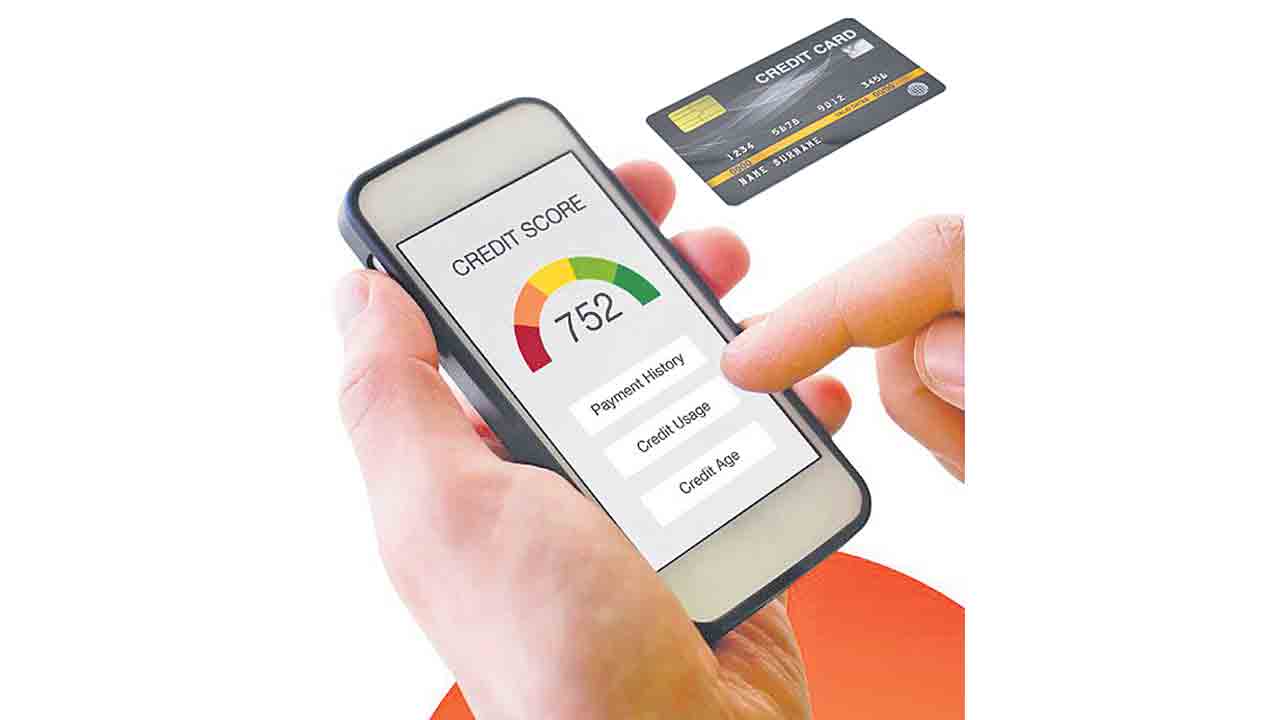
క్రెడిట్ కార్డు.. ఒకప్పుడు వ్యాపారులు, ఉన్నత ఉద్యోగుల దగ్గరే కనిపించేది. ఇప్పుడు ఆదాయంతో సంబంధం లేకుండా అందరి చేతుల్లోనూ దర్శనమిస్తున్నది. చేతిలో డబ్బులు లేకపోయినా.. అత్యవసర సమయాల్లో ఆదుకుంటుంది. కనీసం.. 40 రోజుల దాకా ఎలాంటి వడ్డీ లేకుండా బిల్లు చెల్లించే అవకాశం కల్పిస్తుంది. ఇలాంటి ఎన్నో కారణాల వల్ల.. క్రెడిట్ కార్డుల వినియోగం పెరుగుతున్నది. అంతేకాదు.. ఒక్కొక్కరి దగ్గర రెండుమూడు కార్డులూ ఉంటున్నాయి. ఈ క్రమంలో అందరూ అన్ని కార్డులనూ వాడలేరు. ఎక్కువ రివార్డ్స్ పాయింట్స్ ఇచ్చేవాటిని వాడుతూ.. మిగతావి పక్కన పడేస్తుంటారు. క్రెడిట్ కార్డులను వాడకుంటే.. బిల్లులు పెండింగ్ ఉండవు కాబట్టి, ఎలాంటి ఇబ్బందీ ఉండదని అనుకుంటారు. అయితే.. నిరుపయోగంగా ఉండే క్రెడిట్ కార్డ్తో కొన్ని సైడ్ ఎఫెక్ట్స్ ఉంటాయని ఆర్థిక నిపుణులు చెబుతున్నారు.
సాధారణంగా క్రెడిట్ కార్డును ఆరు నెలల నుంచి ఒక సంవత్సరం వరకు ఉపయోగించకపోతే.. అది ఇన్యాక్టివ్గా మారుతుంది. అయితే, అంతకుముందే క్రెడిట్ కార్డ్ జారీచేసిన సంస్థ సంప్రదిస్తుంది. కార్డును తిరిగి యాక్టివేట్ చేసుకోవడానికి అవకాశం కల్పిస్తుంది. ఏ కారణం చేతనైనా దాన్ని ఉపయోగించుకోకుంటే.. క్రెడిట్ అకౌంట్ను ఇన్యాక్టివ్ విభాగం కిందికి మారుస్తుంది. ఈ పరిణామం.. వినియోగదారుల క్రెడిట్ స్కోర్పై ప్రతికూల ప్రభావం చూపుతుంది. క్రెడిట్ ఖాతాను మూసివేయడం వల్ల క్రెడిట్ స్కోర్ తగ్గుతుంది. అంతేకాకుండా.. క్రెడిట్ వినియోగ నిష్పత్తి కూడా పెరుగుతుంది. క్రెడిట్ స్కోర్ బాగుండాలంటే.. క్రెడిట్ వినియోగం తక్కువగా ఉండాలి. అంటే, క్రెడిట్ కార్డు పరిమితిలో 30 శాతానికి మించకుండా వినియోగించుకోవాలి. అదే.. ఏదైనా కార్డ్ క్లోజ్ అయితే, మిగిలిన కార్డ్పైనే ఎక్కువగా ఆధారపడాల్సి వస్తుంది. దాంతో వాటి ద్వారానే ఎక్కువ ఖర్చు చేయాల్సి రావడం వల్ల క్రెడిట్ వినియోగ నిష్పత్తి పెరుగుతుంది. ఫలితంగా, క్రెడిట్ స్కోర్ తగ్గుతుంది. దీంతోపాటు క్రెడిట్ కార్డుతో వచ్చే రివార్డులు, క్యాష్బ్యాక్ ఆఫర్లు వంటి ప్రయోజనాలను కోల్పోవాల్సి వస్తుంది.
ఇలా చేయండి..
- క్రెడిట్ కార్డ్ యాక్టివ్గా ఉండాలంటే.. రెగ్యులర్గా వాడుతూ ఉండాలి. కనీసం మూడు నెలలకు ఒకసారైనా.. ఏదో ఒక చిన్న లావాదేవీ అయినా చేయాలి.
- క్రెడిట్ కార్డ్ స్టేట్మెంట్లను ఎప్పటికప్పుడు తనిఖీ చేస్తూ ఉండాలి. ఏదైనా అనుమానిత లావాదేవీలు, చార్జీలు ఉన్నాయేమో
గమనించాలి. - మీకు క్రెడిట్ కార్డ్ అవసరం లేకపోతే.. వెంటనే క్లోజ్ చేసుకోవాలి. ఇందుకోసం కార్డును జారీచేసిన సంస్థను సంప్రదించాలి. పెండింగ్ బిల్లులను క్లియర్ చేసుకోవాలి.
- ఒకవేళ కార్డ్ ఇన్యాక్టివ్గా మారితే.. తిరిగి యాక్టివేట్ చేసుకోవడానికి బ్యాంక్/ఆర్థిక సంస్థను సంప్రదించాలి.
Read Today's Latest Zindagi News in Telugu and Telugu News
- Follow Us :


-