
Visit:
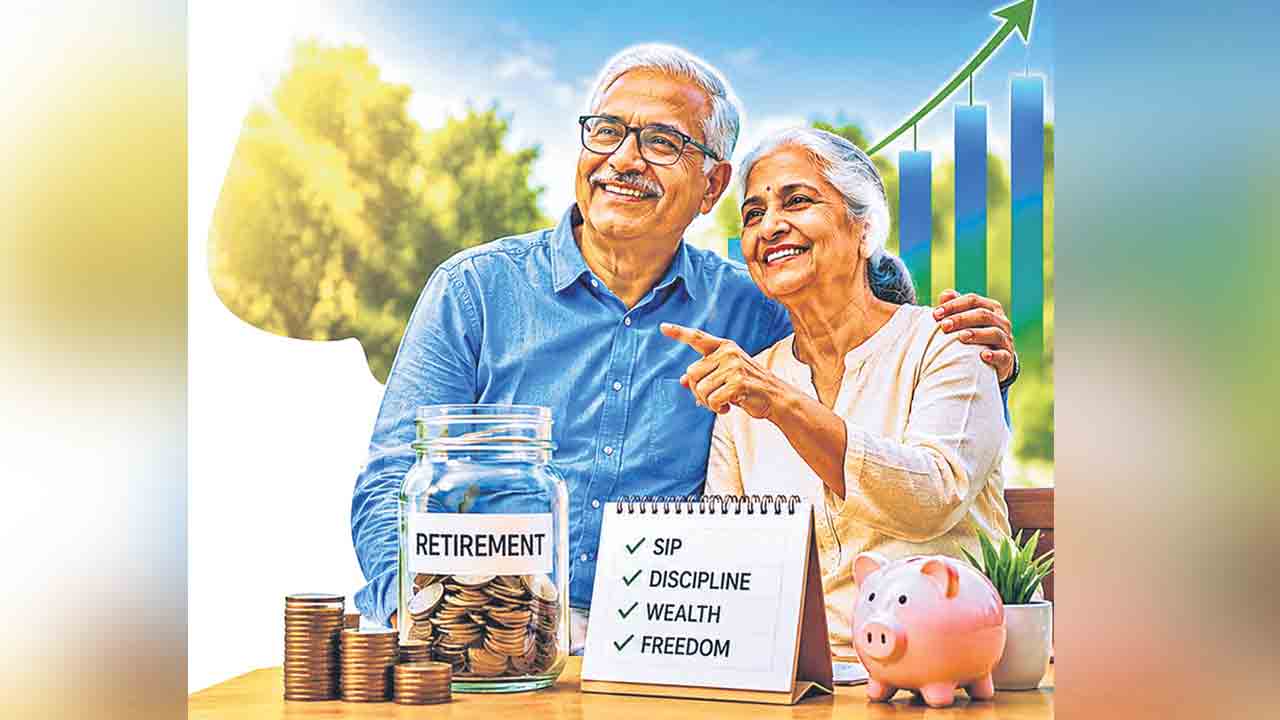
ప్రతి ఒక్కరికీ రిటైర్మెంట్ నిధి అవసరం. ఉద్యోగానంతర జీవితం సుఖమయం కావాలంటే అవసరాలకు సరిపడా నగదు నిల్వలు అందుబాటులో ఉండాలి. అందుకే ఎంత ఎక్కువగా కూడబెడితే.. అంత తేలిగ్గా వృద్ధాప్య సమస్యలను అధిగమించవచ్చు. మరి.. రిటైర్మెంట్ నిధికి ఉన్న మార్గాలేంటో చూద్దామా..
ఇదో ప్రభుత్వ పథకం. ఉద్యోగులు (జీతాల్లో నుంచి), యాజమాన్యాలు కలిసి ఈపీఎఫ్కు నిధులను జమ చేస్తాయి. పదవీ విరమణ తర్వాత అవి అక్కరకు వస్తాయి. అయితే మధ్యమధ్యలో వివిధ అవసరాల నిమిత్తం తీసుకునే వెసులుబాటు కూడా ఉన్నది. కానీ అలా తీసుకోకపోతేనే (అత్యవసరమైతే తప్ప) చివరకు ఎక్కువ మొత్తాలు చేతికందుతాయి. పైగా ఈ సొమ్ముకు కేంద్ర ప్రభుత్వం చెల్లించే వడ్డీ కూడా ఆకర్షణీయంగా ఉంటుందని మరువద్దు.
స్టాక్, రుణ మార్కెట్లలో పెట్టుబడులు పెట్టే రిటైర్మెంట్ మ్యూచువల్ ఫండ్స్ కూడా ఉంటాయి. 5 ఏండ్లు లేదా పదవీ విరమణ వయసుదాకా లాకిన్ పీరియడ్ ఉంటుం ది. కానీ మార్కెట్ రిస్క్లకు లోబడి రాబడులుంటాయి. కాబట్టి పెట్టుబడులు పెట్టే ముందు మార్కెట్ నిపుణుల సలహాలు తీసుకోవడం ఉత్తమం.
బీమా సంస్థలు, బ్యాంకులు వివిధ పెన్షన్ ఫండ్ స్కీములను అందిస్తాయి. నేషనల్ పెన్షన్ సిస్టమ్ (ఎన్పీఎస్), అటల్ పెన్షన్ యోజన (ఏపీవై), ఎన్పీఎస్ వాత్సల్య వంటి వాటిని ప్రధానంగా పరిశీలించవచ్చు.
భవిష్యత్తు ద్రవ్యోల్బణాన్ని దృష్టిలో పెట్టుకుని, నెలవారీ ఖర్చులను అంచనా వేసి రిటైర్మెంట్ ప్లాన్ కోసం ముందుకెళ్లాలి. ఇక కేవలం ఒక్క ఆదాయ మార్గంపైనే ఆధారపడకుండా రకరకాల మార్గాలను అన్వేషించి అందిపుచ్చుకోవాలి. అలాగే సిస్టమ్యాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్ల (సిప్)కూ ప్రయత్నించాలి. ఆదాయం, పొదుపు, ఖర్చులపై ఏడాదికోసారైనా సమీక్ష చేయాలి. అనవసరపు ఖర్చులను దూరం చేస్తూనే ఆరోగ్య, జీవిత బీమాలకు పెద్దపీట వేయాలి.
పిల్లల విద్య, తల్లిదండ్రుల అవసరాలనూ దృష్టిలో పెట్టుకోవాలి. ముఖ్యంగా నేడు పిల్లల చదువుకు అవుతున్న ఖర్చుల గురించి ప్రత్యేకంగా చెప్పనక్కర్లేదు. వారి ఉన్నత విద్య అవసరాలు తీరాలంటే తప్పకుండా పెద్ద మొత్తాల్లో నగదు అవసరం. అందుకే ఈ బాధ్యతలను దృష్టిలో పెట్టుకుంటూనే మన రిటైర్మెంట్ ఫండ్ ప్లాన్ చేసుకోవాలి. రెండింటిలో దేనికో ఒకదానికి ప్రాధాన్యత ఇచ్చినా బ్యాలెన్స్ తప్పి లక్ష్యం దెబ్బ తింటుంది. అలాగే తల్లిదండ్రుల సంరక్షణ పిల్లల బాధ్యత. అందుకే వారి కోసం ఆరోగ్య బీమా, అత్యవసర వైద్య నిధి, ఇతరత్రా ఖర్చుల కోసం ఓ ఫండ్ ఉండాలి. దీనికి అనుగుణంగానే మీ రిటైర్మెంట్ నిధిని రూపొందించుకోవాలి.


