డీఏ బకాయిలు.. పెన్షన్కు ముప్పు
కరువు భత్యం అంటే ప్రభుత్వం ఉద్యోగికి అదనంగా ఇస్తున్న డబ్బు కాదు. ధరలు పెరిగినప్పుడు వేతనం కొనుగోలు శక్తి తగ్గకుండా కొంతమేర భర్తీ చేయాల్సిన హక్కు. అందుకే డీఏ ఉత్తర్వు వచ్చిన రోజు ఉద్యోగులు దాన్ని కొత్త ప్రయోజనంగా చూడరు. తనకు రావాల్సిన డబ్బు ఎప్పుడొస్తుందా అని ఎదురుచూస్తారు. ఆ ఎదురుచూపు నెలలుగా, ఏండ్లుగా సాగితే అది కేవలం నగదు కొరతగా మిగలదు. ముఖ్యంగా సీపీఎస్ ఉద్యోగికి ప్రతి ఆలస్యమూ అతని రిటైర్మెంట్ భద్రతపై కూడా ప్రభావం చూపుతుంది. ఉద్యోగం చేస్తున్న రోజుల్లో జీతం కనిపిస్తుంది. రేపటి పెన్షన్ కనిపించదు. కానీ ఆ కనిపించని భవిష్యత్తు కోసం ఈరోజే డబ్బు జమ కావాలి.


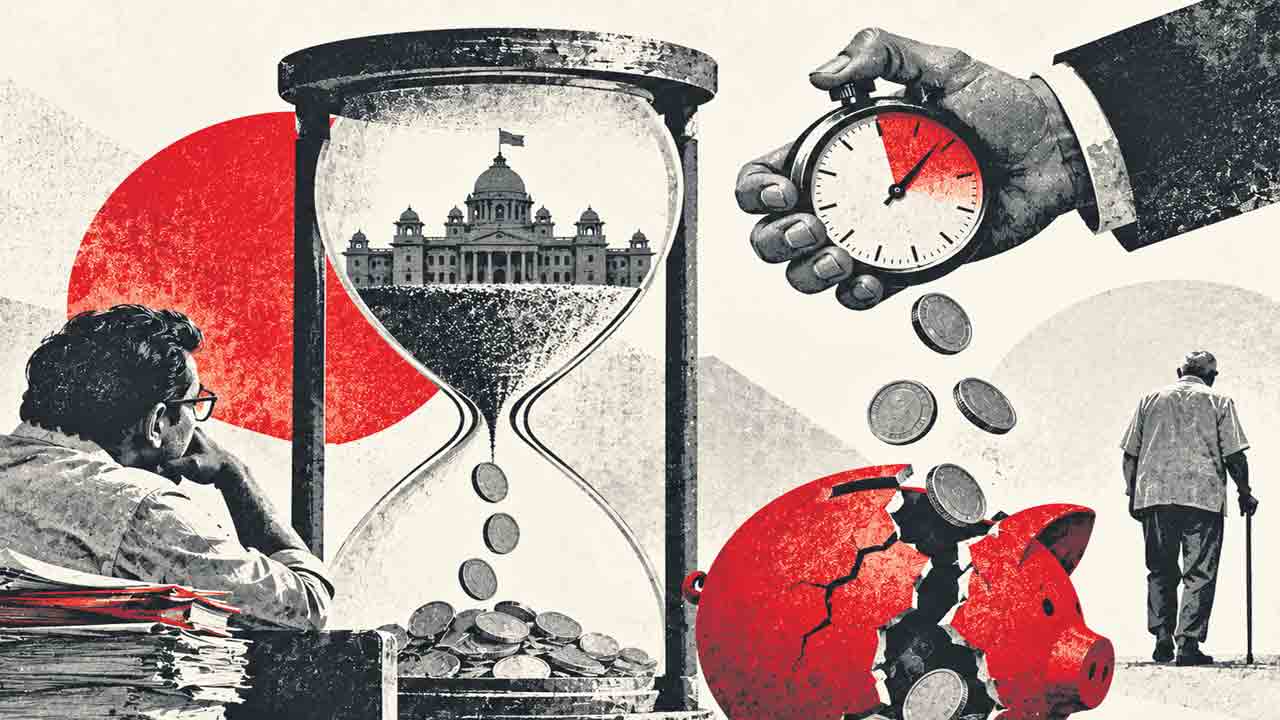
కరువు భత్యం అంటే ప్రభుత్వం ఉద్యోగికి అదనంగా ఇస్తున్న డబ్బు కాదు. ధరలు పెరిగినప్పుడు వేతనం కొనుగోలు శక్తి తగ్గకుండా కొంతమేర భర్తీ చేయాల్సిన హక్కు. అందుకే డీఏ ఉత్తర్వు వచ్చిన రోజు ఉద్యోగులు దాన్ని కొత్త ప్రయోజనంగా చూడరు. తనకు రావాల్సిన డబ్బు ఎప్పుడొస్తుందా అని ఎదురుచూస్తారు. ఆ ఎదురుచూపు నెలలుగా, ఏండ్లుగా సాగితే అది కేవలం నగదు కొరతగా మిగలదు. ముఖ్యంగా సీపీఎస్ ఉద్యోగికి ప్రతి ఆలస్యమూ అతని రిటైర్మెంట్ భద్రతపై కూడా ప్రభావం చూపుతుంది. ఉద్యోగం చేస్తున్న రోజుల్లో జీతం కనిపిస్తుంది. రేపటి పెన్షన్ కనిపించదు. కానీ ఆ కనిపించని భవిష్యత్తు కోసం ఈరోజే డబ్బు జమ కావాలి.
సీపీఎస్ ఉద్యోగి పరిస్థితి సున్నితమైంది. జీతం నుంచి ప్రతి నెలా చందా మినహాయించి పర్మినెంట్ రిటైర్మెంట్ అకౌంట్ నంబర్ (పీఆర్ఏఎన్) ఖాతాలో జమ చేస్తారు. ఆ డబ్బు మార్కెట్ ఆధారిత పెట్టుబడుల్లోకి వెళ్తుంది మార్కెట్ ఎప్పుడూ ఒకేలా ఉండదు. పెరుగుతుంది, పడిపోతుంది. అందుకే సకాలంలో చందా జమ కావడం ఒక రకంగా క్రమబద్ధమైన పెట్టుబడి విధానంలా పనిచేస్తుంది. మార్కెట్ పడినప్పుడు అదే మొత్తంతో ఎక్కువ యూనిట్లు రావచ్చు. పెరిగినప్పుడు తక్కువ యూనిట్లు రావచ్చు. ఈ ఒడిదొడుకుల మధ్య క్రమంగా పెట్టుబడి కొనసాగడమే దీర్ఘకాలంలో దాని బలం. కానీ ప్రభుత్వం ఉద్యోగికి రావాల్సిన మొత్తాన్ని నెలల తరబడి ఆలస్యం చేసి, మార్కెట్ పరిస్థితులు మారిన తర్వాత జమ చేస్తే..ఆ పెట్టుబడికి దక్కాల్సిన సమయాన్ని మాత్రమే కాదు, ఆ సమయంలో లభించే అవకాశాన్ని కూడా ఉద్యోగి కోల్పోవచ్చు. ఒక చిన్న ఉదాహరణ ఈ నష్టాన్ని అర్థం చేసుకునేలా చేస్తుంది. రిటైర్మెంట్ ఖాతాలో రూ.50 వేలు సకాలంలో జమై, సగటున 8 శాతం వార్షిక రాబడి వచ్చిందని అనుకుంటే..20 ఏండ్లలో అది సుమారు రూ.2.33 లక్షలు అవుతుంది. అదే రూ.50 వేలు మూడేండ్లు ఆలస్యంగా జమైతే పెట్టుబడి కాలం 17 ఏండ్లకు తగ్గి సుమారు రూ.1.85 లక్షలే అవుతుంది. అంటే దాదాపు రూ.48 వేల తేడా. ఇది నేషనల్ పెన్షన్ స్కీమ్ (ఎన్పీఎస్)లో హామీ ఇచ్చిన రాబడి కాదు. కేవలం ప్రభావాన్ని అర్థం చేసుకోవడానికి తీసుకున్న ఉదాహరణ మాత్రమే. ఆలస్యమైన డబ్బు తర్వాత జమ చేయవచ్చు..కోల్పోయిన పెట్టుబడి సమయాన్ని మాత్రం తిరిగి జమ చేయలేం.
కేంద్ర ప్రభుత్వ ఉద్యోగుల ఎన్పీఎస్పై కంప్ట్రోలర్ అండ్ ఆడిటింగ్ జనరల్ (కాగ్), చందాలు సకాలంలో జమ కాకపోవడం వల్ల పెన్షన్ పొదుపుపై ప్రతికూల ప్రభావం పడే అవకాశాన్ని గుర్తించింది. ఉద్యోగి చందా ఆలస్యంగా పెట్టుబడిగా మారితే, ఆ మొత్తానికి దక్కాల్సిన పెట్టుబడి కాలం తగ్గుతుంది. అంటే చందా ఆలస్యం అనేది కేవలం లెక్కల్లో ఒక తేదీ మారడం కాదు.
రిటైర్మెంట్ నిధి పెరిగే అవకాశాన్నే తగ్గించడం. అందుకే చందాలు ఆలస్యమైతే ఉద్యోగికి నష్టం కలుగకుండా పరిహారం, వడ్డీ, బాధ్యుల జవాబుదారీతనం వంటి అంశాలను కేంద్ర నిబంధనలు కూడా ప్రస్తావించాయి. అయితే కరువు భత్యం (డీఏ) బకాయిల విషయంలోనూ ఇదే సూత్రాన్ని వర్తింపజేయాల్సిన అవసరం ఉన్నది. ఇక్కడే అసలు బాధ మొదలవుతుంది. ఇరవై, ముప్ఫై ఏండ్లు ప్రభుత్వానికి సేవ చేసిన ఉద్యోగులు రిటైర్ అయ్యే నాటికి తన జీవితానికి ఒక భరోసా ఉంటుందని ఆశిస్తారు. కానీ సీపీఎస్లో రిటైర్మెంట్ తర్వాత వచ్చే ఆదాయం ఎంత ఉంటుందన్నది ముందుగానే కచ్చితంగా చెప్పలేం. ఇప్పటికే కొందరు రిటైర్డ్ ఉద్యోగులు తమకు నెలకు నాలుగు, ఐదు వేల రూపాయల స్థాయిలోనే పెన్షన్ వస్తున్నదని ఆవేదన వ్యక్తం చేస్తున్నారు. ప్రతి ఒక్కరి పరిస్థితి ఒకేలా ఉండకపోయినా, ఈ అనుభవం ఒక పెద్ద ప్రశ్నను లేవనెత్తుతున్నది. ప్రభుత్వానికి ఇరవై, ముప్ఫై ఏండ్లు సేవ చేసిన తర్వాత కూడా వృద్ధాప్యంలో ఆర్థిక భద్రతపై ఇంత అనిశ్చితి ఉంటే, ఉద్యోగికి తన భవిష్యత్తుపై భరోసా ఎలా ఉంటుంది?
ప్రభుత్వం కూడా ఒక విషయాన్ని గుర్తించాలి. ఆర్థిక భారం తగ్గించుకోవడానికి డీఏ బకాయిలను విడతల్లో చెల్లించడం ఒక పరిపాలనా నిర్ణయం కావచ్చు. కానీ రిటైర్మెంట్ ఖాతాకు వెళ్లాల్సిన ఉద్యోగి, ప్రభుత్వ చందాలను మాత్రం ఆ విడతల కోసం ఆపకూడదు. డీఏ బకాయి విడుదలైన వెంటనే ఉద్యోగి వాటాతోపాటు ప్రభుత్వ వాటాను కూడా పీఆర్ఏఎన్ ఖాతాలో జమ చేయాలి. ప్రతి నెలా సాధారణ చందా కూడా నిర్ణీత గడువులో జమయ్యేలా ఆటోమేటిక్ వ్యవస్థ ఉండాలి. ఉద్యో గి తన డబ్బు కోసం కార్యాలయాల చుట్టూ తిరగాల్సిన పరిస్థితి ఉండకూడదు. అతని ఖాతాలో డబ్బు ఎప్పుడు జమైందో, ఎంత జమైందో స్పష్టంగా కనిపించేలా వ్యవస్థ ఉండాలి. ఉద్యోగి భవిష్యత్తు భద్రతకు సంబంధించిన డబ్బును ‘తర్వాత చూద్దాం’ అనే ఖాతాలో పెట్టలేం.
ఒక డీఏలోని రూ.50 వేల రిటైర్మెంట్ భాగం మూడేండ్లు ఆలస్యమైతే పైన తెలిపిన ఉదాహరణ లెక్క ప్రకారం దాని భవిష్యత్తు విలువలో దాదాపు రూ.48 వేల తేడా కనిపిస్తున్నది. ఇంకా చెల్లించాల్సిన డీఏ బకాయిలు, భవిష్యత్తులో ఆలస్యమయ్యే చందాలు కూడా ఇదే విధంగా ప్రభావితం చేస్తే.. నష్టం ఒక్క ఉద్యోగికి మాత్రమే పరిమితం కాదు.
ప్రజలకు సేవ చేయాల్సిన వ్యక్తి తన ఉద్యోగం గురించి, వృద్ధాప్యం గురించి ఆందోళన పడుతూ పనిచేయాల్సిన పరిస్థితి ఏ వ్యవస్థకూ మంచిది కాదు. ఉద్యోగి భవిష్యత్తుపై నమ్మకం కల్పించడం కూడా ప్రభుత్వ బాధ్యతే. డీఏ బకాయిలను ఎప్పుడు చెల్లిస్తారనేదే కాదు..సీపీఎస్ ఉద్యోగికి రావాల్సిన మొత్తాన్ని ఎప్పుడు పీఆర్ఏఎన్ ఖాతాలో జమ చేస్తారన్నదీ ముఖ్యమే. 2030 ఏండ్లు ప్రభుత్వానికి సేవ చేసిన తర్వాత వృద్ధాప్యంలో భరోసా కోసం ఎదురుచూసే పరిస్థితి రాకూడదు. ఉద్యోగి జీవితమంతా చెల్లించిన చందాలు, రావాల్సిన బకాయిలు చివరికి అతని వృద్ధాప్యానికి అండగా నిలవాలి. డబ్బు ఆలస్యంగా ఇవ్వొచ్చు.. కానీ ఆ డబ్బు పెరగాల్సిన కాలాన్ని మళ్లీ ఇవ్వలేం.
వంగవోలు రవి
85550 77824
Read Today's Latest Literature-more News in Telugu and Telugu News
- Follow Us :


-