ఫ్లోటింగ్ టు ఫిక్స్డ్ రేట్
రుణ గ్రహీతలు తమ రుణాలపై ఉన్న ఫ్లోటింగ్ వడ్డీరేట్ల విధానాన్ని ఫిక్స్డ్ వడ్డీరేట్ల విధానంలోకి మార్చుకోవచ్చని గురువారం ఆర్బీఐ తెలిపింది. ఈ మేరకు బ్యాం కింగ్, బ్యాం కింగేతర ఆర్థిక సంస్థలకు త్వరలోనే మార్గదర్శకాలను విడుదల చేస్తామని ద్వైమాసిక ద్రవ్య పరపతి విధాన సమీక్ష అనంతరం ఆర్బీఐ గవర్నర్ శక్తికాంత దాస్ తెలిపారు.


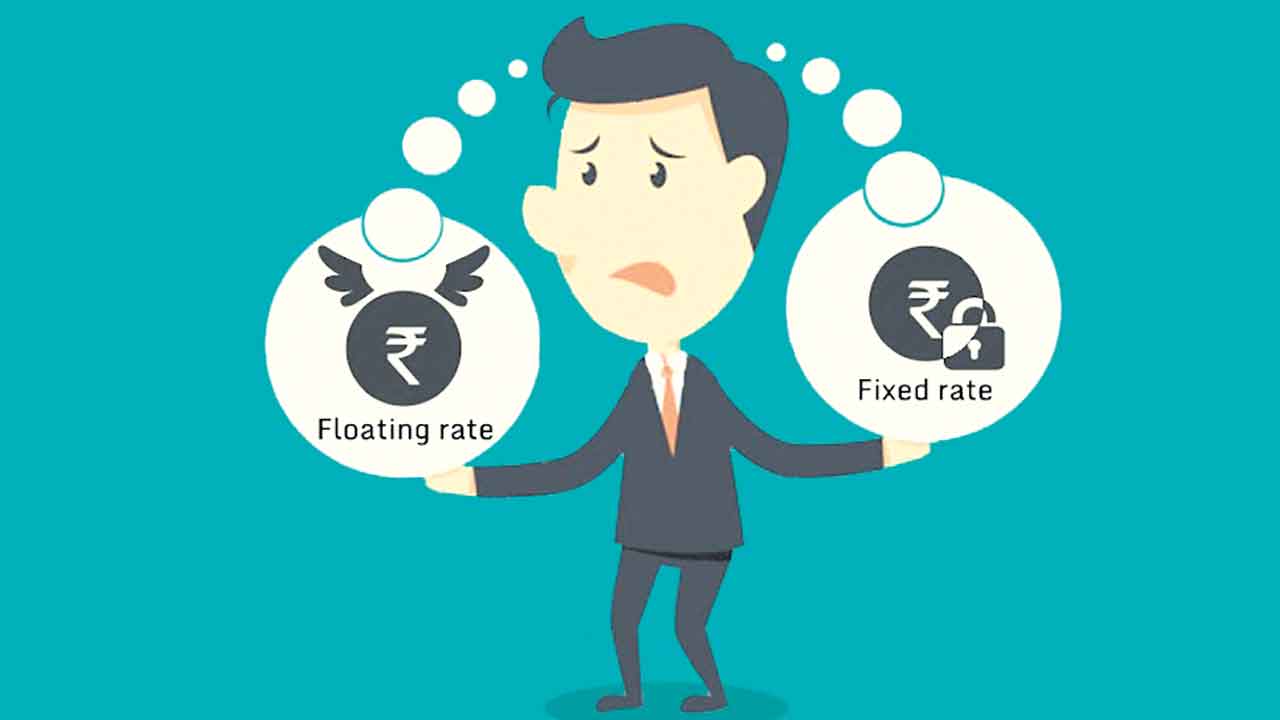
- రుణ గ్రహీతలు వడ్డీరేట్ల విధానాన్ని మార్చుకోవచ్చన్న ఆర్బీఐ త్వరలో బ్యాంకులకు మార్గదర్శకాలు
‘రుణ కాలపరిమితి లేదా ఈఎంఐలను సవరించే సమయంలో రుణ గ్రహీతలకు ఆ సమాచారం రుణదాతలు తప్పక అందించాలి. ఫ్లోటింగ్ ఇంట్రెస్ట్ రేట్ల నుంచి ఫిక్స్డ్ ఇంట్రెస్ట్ రేట్లకు మారే అవకాశం ఇవ్వాలి. రుణాలను ముందుగానే తీర్చేసుకునే వెసులుబాటును కల్పించాలి. వీటన్నింటికి ఏవైనా చార్జీలు వర్తిస్తే ఆ వివరాలను పారదర్శకంగా, సవివరంగా రుణ గ్రహీతలకు రుణదాతలు కచ్చితంగా తెలియపర్చాలి. ఈ మేరకు రుణదాతలనుద్దేశిస్తూ కొత్త మార్గదర్శకాలను త్వరలోనే విడుదల చేస్తాం’
-శక్తికాంత దాస్ ఆర్బీఐ గవర్నర్
ముంబై, ఆగస్టు 10: రుణ గ్రహీతలు తమ రుణాలపై ఉన్న ఫ్లోటింగ్ వడ్డీరేట్ల విధానాన్ని ఫిక్స్డ్ వడ్డీరేట్ల విధానంలోకి మార్చుకోవచ్చని గురువారం ఆర్బీఐ తెలిపింది. ఈ మేరకు బ్యాం కింగ్, బ్యాం కింగేతర ఆర్థిక సంస్థలకు త్వరలోనే మార్గదర్శకాలను విడుదల చేస్తామని ద్వైమాసిక ద్రవ్య పరపతి విధాన సమీక్ష అనంతరం ఆర్బీఐ గవర్నర్ శక్తికాంత దాస్ తెలిపారు. మార్పును కోరుకున్నవారికి ఆయా రుణాల కాలపరిమితి (టెన్యూర్), నెలసరి వాయిదా చెల్లింపులు (ఈఎంఐ) ఎలా ఉంటాయన్నది రుణదాతలు వివరిస్తారన్నారు. ప్రస్తుత పరిస్థితుల్లో ఈ అవకాశం వల్ల గృహ, వాహన, ఇతర రుణాలను తీసుకున్నవారికి పెరుగుతున్న వడ్డీరేట్ల నుంచి ఉపశమనం లభించగలదన్న ఆశాభావాన్ని వ్యక్తం చేశారు.
ఆర్బీఐ నిర్ణయం వెనుక..
ఫ్లోటింగ్ వడ్డీరేట్ల విధానంలో బ్యాంకులు, బ్యాంకింగేతర ఆర్థిక సంస్థలు రుణ గ్రహీతలకు కనీస సమాచారం కూడా ఇవ్వకుండానే రుణ కాలపరిమితి, ఈఎంఐలను పెంచేస్తూ పోతున్నాయని చాలామంది నుంచి ఆర్బీఐకి ఫిర్యాదులు అందాయి. ఈ నేపథ్యంలోనే ఈ సమస్య పరిష్కారంలో భాగంగా ఫ్లోటింగ్ వడ్డీరేట్ల విధానం నుంచి ఫిక్స్డ్ వడ్డీరేట్ల విధానంలోకి రుణ గ్రహీతలు మారేలా రుణదాతలు అవకాశం ఇవ్వాలంటున్నది ఆర్బీఐ. ఈ మేరకు విధివిధానాలను త్వరలోనే తీసుకొస్తామని చెప్పింది.
వయసు, ఆర్థిక స్థోమతను పరిశీలించండి
రుణ కాలపరిమితిని పొడిగించేటప్పుడు తప్పక రుణ గ్రహీత వయసును, అతనికున్న ఆర్థిక స్థోమత, తిరిగి చెల్లించే సామర్థ్యాలను పరిశీలించాలని బ్యాంకులకు ఆర్బీఐ గవర్నర్ శక్తికాంత దాస్ సూచించారు. అలాగే రుణ కాలపరిమితిని సహేతుకమైన వ్యవధికే పెంచాలన్న ఆయన.. ఆ సహేతుకమైన వ్యవధిని తాము నిర్వచించబోమని కూడా చెప్పడం గమనార్హం. కాబట్టి ఎటువంటి ఒత్తిళ్లకు లోనవకుండా ఈ విషయంలో నిర్ణయాలు తీసుకోవాలని, లేదంటే సదరు రుణాలు ప్రమాదంలో పడే ముప్పున్నదని హెచ్చరించింది. వడ్డీరేట్లు పెరిగిన నేపథ్యంలో చాలామంది రుణ గ్రహీతలు తమ రుణాల కాలపరిమితిని పొడిగించుకునేందుకు ప్రయత్నిస్తున్నారు. ఈ క్రమంలోనే ఆర్బీఐ ఈ విధంగా స్పందించింది.
లాభమా?.. నష్టమా?
ఫ్లోటింగ్ ఇంట్రెస్ట్ రేట్ల నుంచి ఫిక్స్డ్ ఇంట్రెస్ట్ రేట్లకు మారే అవకాశాన్ని ఆర్బీఐ ఏడాది కిందటే ఇస్తే బాగుండేదన్న అభిప్రాయాలు మెజారిటీ రుణ గ్రహీతల నుంచి ఇప్పుడు వినిపిస్తున్నాయి. నిరుడు మే నెల నుంచి రెపోరేటును ఆర్బీఐ 250 బేసిస్ పాయింట్లు పెంచిన విషయం తెలిసిందే. ఈ క్రమంలోనే కరోనా కంటే ముందున్న స్థాయిని మించి 6.5 శాతానికి వచ్చేసింది. అంతకుముందు కరోనా దెబ్బకు గాడి తప్పిన మార్కెట్ను దారిలో పెట్టడానికి రెపోరేటును ఆర్బీఐ తగ్గిస్తూపోయిన విషయం తెలిసిందే. దీంతో బ్యాంకులూ ఆయా రుణాలపై వడ్డీరేట్లను తగ్గించుకుంటూపోయాయి. ఫలితంగా గృహ, వాహన తదితర రుణాలకు డిమాండ్ ఏర్పడింది. అయితే కరోనా ప్రభావం తగ్గుముఖం పట్టడం, మరోవైపు ద్రవ్యోల్బణం మితిమీరిపోవడంతో ఆర్బీఐ రెపోరేటును పెంచ డం మొదలుపెట్టింది. దీంతో గత ఏడాది మే నుంచి ఈ ఏడాది ఫిబ్రవరి వరకు కీలక వడ్డీరేటు 2.5 శాతం ఎగిసింది. దీనికి అనుగుణంగా బ్యాంకులూ రుణాలపై వడ్డీరేట్లను పెంచేశాయి. ఈ క్రమంలో తమపై భారం విపరీతంగా పెరిగిందని తక్కువ వడ్డీరేట్లకు ఆకర్షితులై అప్పులు తీసుకున్న రుణ గ్రహీతలు ఇప్పుడు ఆవేదన వ్యక్తం చేస్తున్నారు. ఈ నేపథ్యంలోనే ఏడాది క్రితం ఈ అవకాశాన్ని ఆర్బీఐ ఇచ్చి ఉంటే.. మాకు ఎంతో ప్రయోజనం చేకూరేదని అంటున్నారు. ఇప్పుడు రుణాలపై వడ్డీరేట్లు 9 శాతంపైనే ఉన్నాయని, ఈ సమయంలో ఫిక్స్డ్ ఇంట్రెస్ట్ రేట్లకు మారినా లాభం దక్కుతుందా? అన్న అనుమానాలను వెలిబుచ్చుతున్నారు. పైగా వడ్డీరేట్ల విధానంలో మార్పును కోరితే బ్యాంకర్లు తప్పక చార్జీలను వేస్తారని, అంతా కలిపితే మళ్లీ యథాతథమే అవుతుందన్న భావనను ప్రదర్శిస్తున్నారు. అంతేగాక ప్రస్తుతం రెపోరేటు గరిష్ఠ స్థాయిలోనే ఉన్నందున ఇకపై ఉంటే ఈ స్థాయిలోనో లేదంటే తగ్గే వీలే ఉన్నదిగానీ, పెరగకపోవచ్చనీ వారు అభిప్రాయపడుతున్నారు. కాబట్టి ఆర్బీఐ ఇద్దామనుకుంటున్న ఈ అవకాశం.. బ్యాంకర్లపై ఏ రకంగా ప్రభావం చూపుతుందో తెలియదుగానీ.. మాకు మాత్రం పెద్దగా లాభించకపోవచ్చనే ఎక్కువమంది అంచనాకు వస్తున్నారు.
ఫ్లోటింగ్ ఇంట్రెస్ట్ రేట్
ఫ్లోటింగ్ ఇంట్రెస్ట్ రేటు.. ఆర్బీఐ రెపోరేటుపై ఆధారపడి ఉంటుంది. రెపోరేటు పెరిగితే పెరగడం, తగ్గితే తగ్గడం జరుగుతుంది. దీనివల్ల టెన్యూర్, ఈఎంఐల్లో మార్పులుంటాయి. ప్రస్తుత రుణాల్లో చాలావరకు ఈ ఫ్లోటింగ్ వడ్డీరేటుతోనే ఉన్నాయి.
ఫిక్స్డ్ ఇంట్రెస్ట్ రేట్
ఫిక్స్డ్ ఇంట్రెస్ట్ రేటు.. ఆర్బీఐ రెపోరేటుతో సంబంధం లేకుండా ఉంటుంది. రుణం తీసుకున్నప్పుడు రుణ గ్రహీత సిబిల్ స్కోర్ ఆధారంగా నిర్ణయించిన వడ్డీరేటే మొదట్నుంచి ఆఖరుదాకా ఉంటుంది. ఈఎంఐ, టెన్యూర్లలో ఎటువంటి మార్పులుండవు.
Read Today's Latest Business News in Telugu and Telugu News
- Follow Us :


-