
Visit:
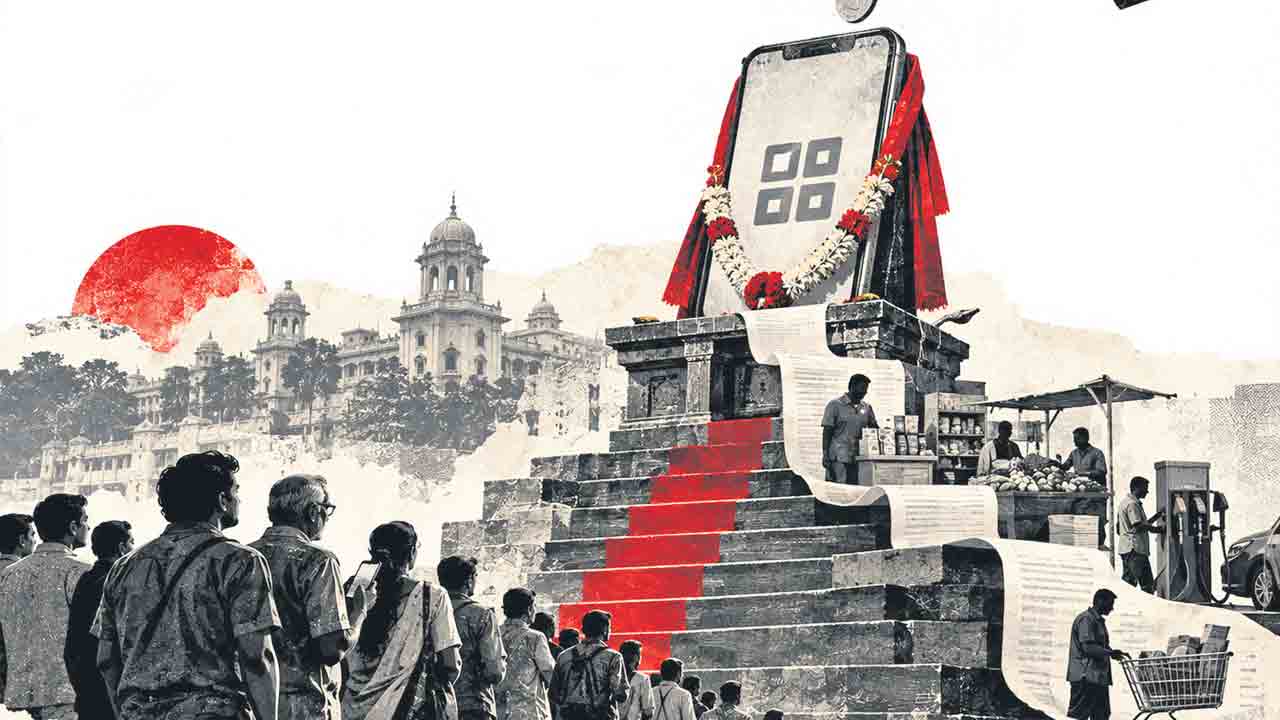
భారతదేశంలోని డిజిటల్ చెల్లింపుల వ్యవస్థలో యూనిఫైడ్ పేమెంట్స్ ఇంటర్స్పేస్ (యూపీఐ) ఒక విప్లవాత్మక మార్పు తీసుకొచ్చింది. ఒక క్యూఆర్ కోడ్తో క్షణాల్లో డబ్బు చెల్లించవచ్చు. వినియోగదారుడిపై నేరుగా ఎలాంటి రుసుము లేకపోవడం యూపీఐ విస్తరణకు ప్రధాన కారణాల్లో ఒకటి. అయితే అధిక విలువ కలిగిన కొన్ని వ్యాపార లావాదేవీలపై మర్చంట్ డిస్కౌంట్ రేట్ (ఎండీఆర్) విధించాలన్న నిర్ణయం యూపీఐ ఆర్థిక వ్యవస్థలో ఒక ముఖ్యమైన మార్పును సూచిస్తున్నది.
2026 అక్టోబర్ 15 నుంచి రూ.2,000కు మించిన నిర్దిష్ట వ్యాపార లావాదేవీలపై 0.4 శాతం ఎండీఆర్ వర్తించనున్నది. ఇకపై యూపీఐ వాడిన ప్రతిసారీ వినియోగదారుడు రుసుము చెల్లించాల్సి వస్తుందని కాదు. ఒక వ్యక్తి నుంచి మరొక వ్యక్తికి చేసే చెల్లింపులు ఉచితంగానే ఉంటాయి. అలాగే రూ.2,000 వరకు చేసే వ్యాపార చెల్లింపులపైనా ఈ రుసుము ఉండదు. క్యూఆర్ కోడ్ ద్వారా యూపీఐ చెల్లింపులు స్వీకరించే చిన్న వ్యాపారులకు కూడా కొన్ని రక్షణలు కల్పించారు.
కేంద్ర ప్రభుత్వ అంచనా ప్రకారం దాదాపు 96 శాతం వ్యాపార లావాదేవీలు ఈ కొత్త రుసుము పరిధిలోకి రావు. ఇక్కడ ఒక విషయాన్ని స్పష్టంగా గుర్తించాలి. ఎండీఆర్ అనేది వినియోగదారుడిపై నేరుగా విధించే పన్ను కాదు. వ్యాపారి డిజిటల్ చెల్లింపును స్వీకరించడానికి చెల్లించే వ్యవస్థాపక రుసుము. ఉదాహరణకు రూ.10,000కు సంబంధించిన లావాదేవీపై 0.4 శాతం రుసుము అంటే రూ.40 అవుతుంది. కొన్ని లావాదేవీలకు గరిష్ఠ పరిమితులు, కొన్ని ముఖ్యమైన రంగాలకు ప్రత్యేక రేట్లు కూడా ఉన్నాయి.
ఈ మార్పు వెనుక ఆర్థిక కారణం కూడా ఉన్నది. యూపీఐ వినియోగదారుడికి ఉచితంగా కనిపించినప్పటికీ, దాన్ని నిర్వహించడం మాత్రం ఉచితం కాదు. బ్యాంకులు, చెల్లింపు సంస్థలు సర్వర్లు, సైబర్ భద్రత, మోసాల నివారణ, సమాచార వ్యవస్థల నిర్వహణ, వినియోగదారుల సేవల కోసం నిరంతరం ఖర్చు చేయాలి. 2026 ఆగస్టులోనే యూపీఐ ద్వారా సుమారు రూ.2,400 కోట్ల లావాదేవీలు జరిగాయి. వాటి మొత్తం విలువ దాదాపు రూ.27.7 లక్షల కోట్లు. ఇప్పటివరకు జీరో ఎండీఆర్ విధానాన్ని ప్రభుత్వం వివిధ ప్రోత్సాహకాల ద్వారా కొనసాగించింది. దీని వల్ల చిన్న దుకాణదారుడు కూడా ఎలాంటి లావాదేవీ రుసుము గురించి ఆలోచించకుండా యూపీఐ చెల్లింపులను స్వీకరించగలిగాడు. అయితే యూపీఐ వినియోగం నిరంతరం పెరుగుతున్న నేపథ్యంలో ఈ మొత్తం వ్యవస్థ నిర్వహణ ఖర్చును ప్రభుత్వమే భరించాలా? కొత్త మార్గాలను అన్వేషించడం అవసరమా అనే చర్చ జరుగుతున్నది.
యూపీఐ చెల్లింపులపై రుసుము విధించడంపై రాజకీయ వివాదం కూడా ఉన్నది. అమెరికా ఒత్తిడి, అంతర్జాతీయ చెల్లింపు సంస్థల ప్రయోజనాల కారణంగానే ఈ మార్పు తీసుకొచ్చారని ప్రతిపక్షాల నేతలు ఆరోపిస్తున్నారు. వీసా, మాస్టర్ కార్డ్ వంటి అంతర్జాతీయ చెల్లింపు సంస్థలు సాధారణంగా వ్యాపారుల నుంచి రుసుములు వసూలు చేసే విధానంలో పనిచేస్తాయి.
దీనికి భిన్నంగా భారతదేశం యూపీఐని దాదాపు జీరో రుసుముతో అభివృద్ధి చేసింది. రాజకీయ వివాదాల సంగతి పక్కనపెడితే అసలు ఆందోళన మాత్రం చిన్న వ్యాపారులపై పడే ప్రభావం. పెద్ద వ్యాపార సంస్థ ఒక చిన్న రుసుమును భరించగలిగినా, తక్కువ లాభాలతో నడిచే చిన్న దుకాణదారుడికి అది భారంగా మారుతుంది. వ్యాపారి ఆ ఖర్చును తన లాభంలో నుంచి భరించవచ్చు, లేక పోటీ పరిస్థితులను బట్టి వస్తువులు, సేవల ధరల్లో పరోక్షంగా సర్దుబాటు చేయవచ్చు. వినియోగదారుడిపై నేరుగా ఈ రుసుమును వేయకూడదని ప్రభుత్వం స్పష్టం చేసినప్పటికీ, ఆ నిబంధన అమలు ఎలా జరుగుతుందన్నది కీలకం. అందువల్ల యూపీఐపై చర్చను ‘ఇక నుంచి చెల్లింపులకు రుసుము’ అనే సరళమైన ప్రశ్నకు పరిమితం చేయకూడదు. యూపీఐ విజయానికి కారణమైన సరళత, తక్కువ వ్యయం, ప్రజల నమ్మకం దెబ్బతినకుండా, ఈ భారీ డిజిటల్ మౌలిక వ్యవస్థను దీర్ఘకాలం ఆర్థికంగా నిలకడగా ఎలా నిర్వహించాలన్నదే అసలు ప్రశ్న. యూపీఐని కోట్లాది ప్రజలకు అందుబాటులోకి తెచ్చిన నమూనాను కాపాడుతూనే, దాని నిర్వహణ ఖర్చును ఎవరు, ఎంతవరకు భరించాలి? ఈ ప్రశ్నకు సమతుల్యమైన సమాధానమే భవిష్యత్తులో యూపీఐ విజయాన్ని నిర్ణయిస్తుంది.
-డా. కోలాహలం రామ్కిశోర్ 98493 28496


