
Visit:
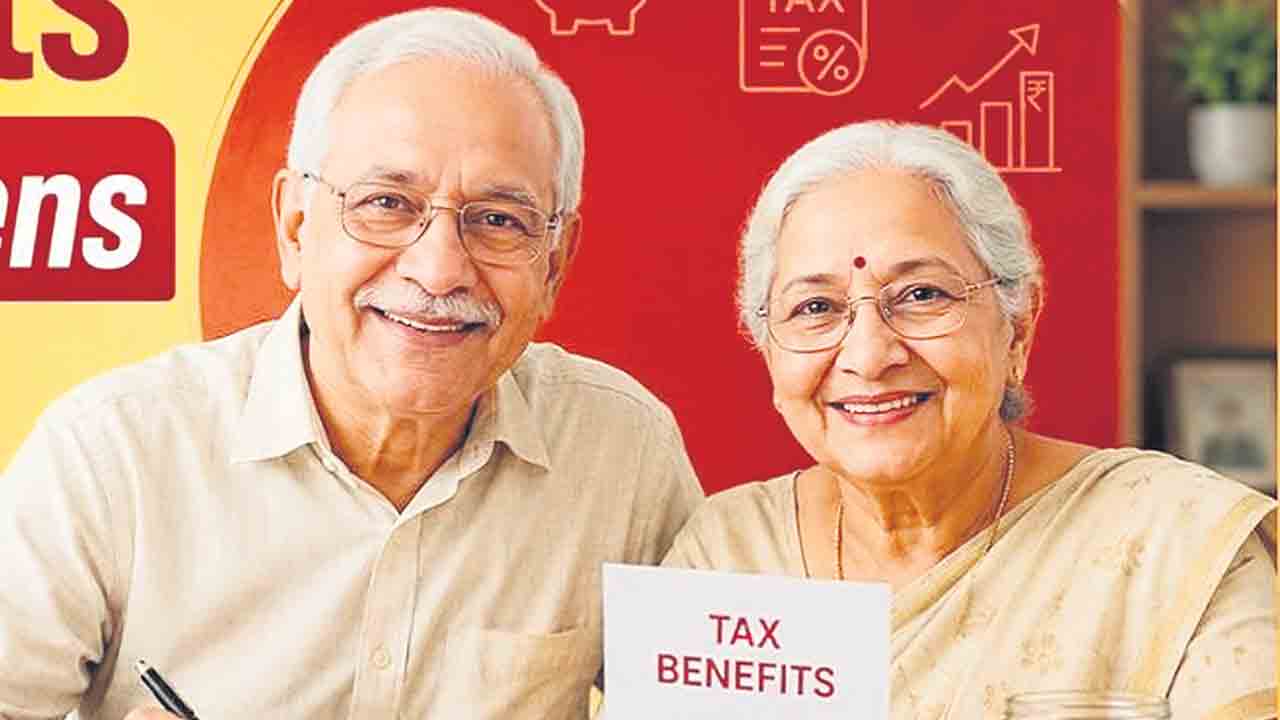
దేశంలో 60 ఏండ్లు దాటితే వారి క్రియాశీల సంపాదనకు తెరపడినట్టేనన్నది అందరి భావన. అయితే ఆ తర్వాతే సీనియర్ సిటిజన్లకు ఎన్నో ఆర్థిక ప్రయోజనాలుంటాయన్నది మీకు తెలుసా? అవును.. అధిక వడ్డీరేట్ల దగ్గర్నుంచి పన్ను రాయితీలదాకా, ప్రయాణాలపై డిస్కౌంట్ల నుంచి యుటిలిటీస్ బెనిఫిట్స్ వరకు రిటైర్మెంట్ ఫైనాన్స్కు అన్నీ దన్నుగా నిలుస్తాయి మరి.
ఆరు పదుల వయసులోకి వచ్చాక అందరికీ తక్షణమే దక్కే లాభం.. రిస్క్ తక్కువ పెట్టుబడుల్లో ఒకటైన ఫిక్స్డ్ డిపాజిట్ల (ఎఫ్డీ)పై అధిక వడ్డీరేట్లు. కమర్షియల్ బ్యాంకులు, పోస్టాఫీసులు.. సీనియర్ సిటిజన్లకు ఎఫ్డీలపై అదనంగా 0.25 శాతం నుంచి 0.75 శాతం వరకు ఎక్కువగా వడ్డీరేటును చెల్లిస్తాయి. అంతేగాక కేంద్ర ప్రభుత్వపు సీనియర్ సిటిజన్స్ సేవింగ్స్ స్కీమ్ (ఎస్సీఎస్ఎస్)లో త్రైమాసిక చెల్లింపులతో 8.2 శాతం వార్షిక వడ్డీరేటును పొందవచ్చు. రూ.30 లక్షలదాకా పెట్టుబడికి వీలుంటుంది. గరిష్ఠ పెట్టుబడిపై 3 నెలలకోసారి రూ.61,500 లేదా ఏటా రూ.2.46 లక్షల రాబడుల్ని అందుకోవచ్చు.
పాత ఆదాయ పన్ను (ఐటీ) విధానం కింద సీనియర్ సిటిజన్లకు మరిన్ని మినహాయింపులు లభిస్తాయి. సెక్షన్ 126 (80డీ)తో వ్యక్తిగత ఆరోగ్య బీమా ప్రీమియంలపై రూ.50,000 వరకు ఐటీ కోతకు వీలుంటుంది. 60 ఏండ్లలోపున్నవారికి ఈ ప్రయోజనం రూ.25,000. అలాగే సెక్షన్ 80టీటీబీ కింద డిపాజిట్ల నుంచి వచ్చే వడ్డీ ఆదాయంపై రూ.50,000 వరకు పన్ను మినహాయింపు ఉంటుంది. ఇక కొత్త ఐటీ విధానంలో సెక్షన్ 87ఏ కింద అందరికీ వార్షిక ఆదాయం రూ.12 లక్షలదాకా ఉన్నా.. ఆదాయ పన్ను చెల్లించాల్సిన అవసరం లేదన్న విషయం తెలిసిందే. అయితే మ్యూచువల్ ఫండ్స్ లేదా స్టాక్స్ నుంచి ఆదాయం వచ్చేవారు పన్నుల చెల్లింపుపై ఓ తుది నిర్ణయానికి రావడానికి ముందే పాత, కొత్త ఐటీ విధానాల్లో ఎంతెంత? చెల్లించాల్సి వస్తున్నది అన్నది తెలుసుకోవడం శ్రేయస్కరం అని ఆర్థిక నిపుణులు హితవు పలుకుతున్నారు.
దేశంలో ప్రైవేట్ రంగ ఉద్యోగులు తప్పక రిటైర్మెంట్ ఫండ్ను నిర్మించుకోవాలి. తక్కువ వయసు నుంచే దీనికి ప్రాధాన్యత ఇస్తే.. చివరకు పెద్ద ఎత్తున నిధులు జమవుతాయి. 20, 30ల్లోనే రిటైర్మెంట్ కోసం జీతంలో 10-20 శాతం పక్కన పెట్టాలని ఇన్వెస్ట్మెంట్ అడ్వైజర్ ప్రీతీ జెండే అంటున్నారు. మల్టీ-క్యాప్, ఫ్లెక్సీ-క్యాప్లతోపాటు లార్జ్, మిడ్, స్మాల్-క్యాప్ మ్యూచువల్ ఫండ్స్ లేదా ఈటీఎఫ్ల ద్వారా స్టాక్ మార్కెట్లలో పెట్టుబడులకు దిగవచ్చు. అలాగే పబ్లిక్ ప్రావిడెంట్ ఫండ్ (పీపీఎఫ్), స్వచ్చంద ప్రావిడెంట్ ఫండ్ (వీపీఎఫ్), ఎంప్లాయీస్ ప్రావిడెంట్ ఫండ్ (ఈపీఎఫ్) వంటి పన్ను ప్రయోజనాలుండే రుణ సాధనాల్లోనూ పెట్టుబడులు పెట్టవచ్చు. అయితే స్టాక్ మార్కెట్ ఆధారిత పెట్టుబడులు తీవ్ర ఒడిదుడుకులకు లోనవుతాయి. కాబట్టి మార్కెట్ నిపుణుల సహాయంతో పెట్టుబడులకు ముందుకెళ్తే మరింత ఆకర్షణీయ రాబడులను పొందవచ్చు.
దేశంలో ప్రభుత్వ పింఛన్లు ప్రైవేట్ రంగ శ్రామికులకు వర్తించవు. ఆకర్షణీయ రాబడులు, పన్ను ప్రోత్సాహకాలు, సరళతర పరిపాలనా విధానాలు, ఆరోగ్య బీమా ప్రయోజనాల ద్వారా ప్రభుత్వం సీనియర్ సిటిజన్లకు చేయూతనిస్తుంది.
– ఆదర్శ్ నరహరి, ప్రైమస్ సీనియర్ లివింగ్ అండ్ మర్జీ వ్యవస్థాపక ఎండీ
సురక్షిత పెట్టుబడులపై అధిక వడ్డీరేట్లు అందుకోవడం పదవీ విరమణ వయసులో బాగా కలిసొచ్చే అంశం. అన్ని అంశాల్లో ప్రాధాన్యత, రవాణాపరమైన రాయితీలూ చెప్పుకోదగ్గవే.


