బార్టర్ సిస్టమ్ నుంచి బ్యాంకింగ్ వరకు
బార్టర్ సిస్టమ్ నుంచి బ్యాంకింగ్ వరకు


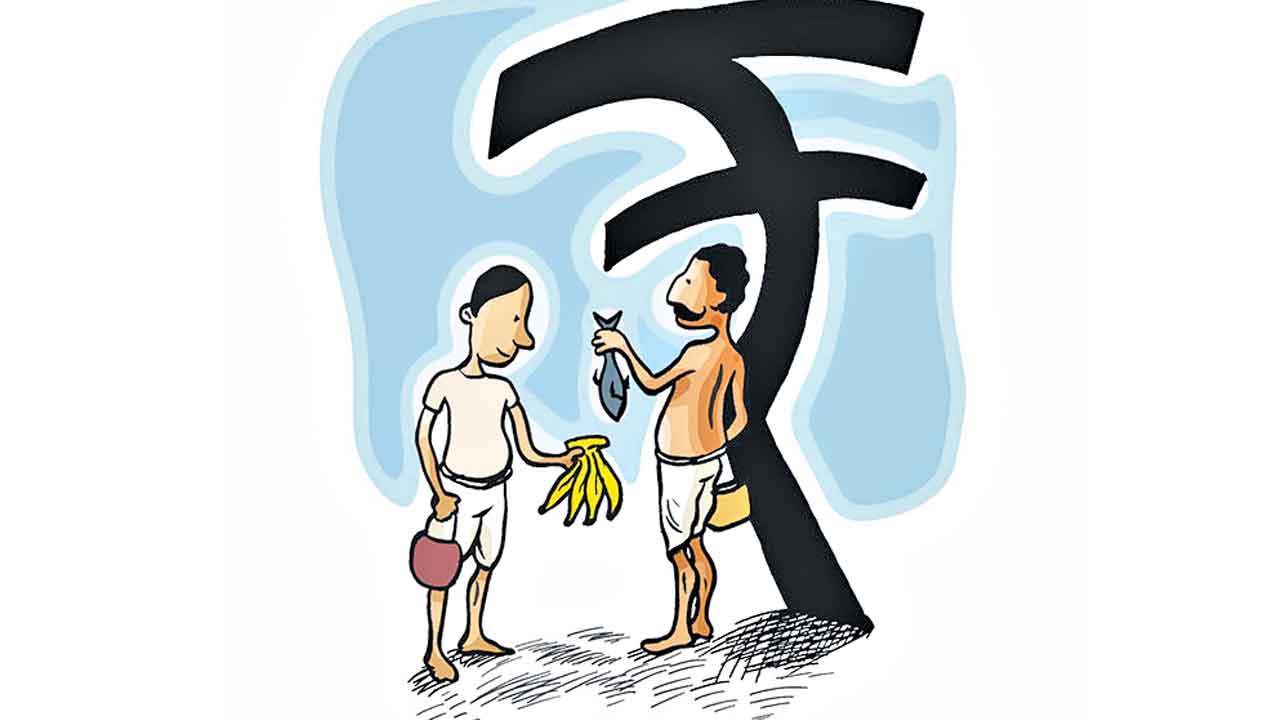
- ద్రవ్యం, బ్యాంకింగ్..వస్తు మార్పిడి పద్ధతులు
- డబ్బుతో సంబంధం లేకుండా ఒక వస్తువు ఇచ్చి మరో వస్తువు తీసుకోవడాన్ని వస్తుమార్పిడి అంటారు.
- వస్తుమార్పిడిలో ఒక వస్తువు విలువను మరో వస్తు విలువతో నిర్ణయించాలి. విలువల నిర్ణయంలో ప్రామాణికత ఉండదు.
- ఆదిలాబాద్ జిల్లాలో కొన్ని గ్రామాల్లో పిల్లలు బియ్యం ఇచ్చి వెదురుతో చేసిన బొమ్మలు తీసుకుంటారు.
- వస్తుమార్పిడి జరగాలంటే ఇద్దరు వ్యక్తుల అవసరాలు సరిపోవాలి.
ద్రవ్యంతో మార్పిడి
- మార్పిడికి డబ్బు మాధ్యమంగా పనిచేస్తుంది. డబ్బును తిరిగి మళ్లీ మళ్లీ మార్పిడికి ఉపయోగించుకోవచ్చు.
- డబ్బు అందరికీ ఆమోదయోగ్యమైనప్పుడు ఇది సాధ్యమవుతుంది. ఏదైనా కొనుగోలు చేయాలనుకునేవారు డబ్బు చెల్లిస్తే సరిపోతుంది. ఏదైనా అమ్మేవారు వస్తువులకు బదులు డబ్బు తీసుకుంటారు.
- డబ్బును ఎప్పుడైనా సరుకులు సేవల రూపంలో మార్చుకోవచ్చు.
- డబ్బుకు దానంతట దానికి ఎటువంటి ఉపయోగం ఉండదు. మార్పిడిలో డబ్బు పోషించే పాత్రవల్ల అందరికి డబ్బు కావాలి.
- డబ్బు రూపంలో అప్పు తీసుకుని తిరిగి చెల్లించవచ్చు.
- వస్తు మార్పిడి విధానంలో ఉన్న లోపాలు….
1. పెద్ద వస్తువులు, చిన్న వస్తువులతో మార్పిడి సాధ్యం కాదు
2. కూరగాయలు, పాలు వంటి త్వరగా పాడయ్యే వస్తువులను వెంటనే మార్పిడి చేసుకోవాలి. ఇది అన్నిసార్లు సాధ్యంకాదు.
3. గొర్రెలు, మేకలు, బియ్యం వంటి వస్తువుల నిల్వకు సురక్షిత ప్రదేశం కావాలి.
4. వస్తు మార్పిడి చేయడానికి వస్తువులన్నీ ప్రతిసారీ బజారుకి తీసుకెళ్లాలి. దీనివల్ల రవాణా వ్యయం అవుతుంది. డబ్బు రవాణాకి అనువైనది. ఎక్కడికైనా సులభంగా తీసుకెళ్లవచ్చు.
ద్రవ్య పరిణామ క్రమం
- ప్రపంచ వ్యాప్తంగా ప్రజలు వస్తుమార్పిడి విధానాన్ని అవలంబించారు. దీనివల్ల ప్రజలు ఇబ్బందులు ఎదుర్కొన్నారు.
- వ్యాపారం విస్తరించినప్పుడు అనేక సరుకులు కొని విక్రయించేవారు. వాటిని దూరప్రాంతాలకు రవాణా కూడా చేసేవారు.
- ఇటువంటి పరిస్థితుల్లో అన్ని సమాజాల్లో ఏదో ఒక రూపంలో డబ్బు చెలామణిలోకి వచ్చింది.
- ధాన్యం, పశువులు – పురాతన కాలంలో దీన్ని సంపదగా ఉపయోగించేవారు. అయితే దీని రవాణా నిల్వ కష్టంగా ఉండేది. వాటికి రోగాలు వంటివి సోకే అవకాశముంది.
- అరుదైన ఆకర్షణీయమైన లోహాలు – రాగి, ఇత్తడి, వెండి, బంగారం వంటి లోహాలను మార్పిడి మాధ్యమంగా ప్రజలు ఉపయోగించడం ప్రారంభించారు. ఇవి పాడవ్వవు. చిన్న చిన్న భాగాలుగా విభజించవచ్చు.
అయితే లోహాల వినియోగింలో కొత్త సమస్యలు ఏర్పడ్డాయి.
1. మార్పిడి చేసిన ప్రతిసారి తూకం వేయవలసి వచ్చేది.
2. లోహాల నాణ్యతపై అనుమానాలు ఏర్పడేవి.
- దీనికి పరిష్కారంగా ప్రామాణికమైన బరువు, నాణ్యతలు కలిగిన నాణేలను ప్రభుత్వ టంకశాలలో తయారు చేయడం ప్రారంభమైంది.
కొన్ని ప్రామాణిక నాణేలు
1. రోమన్ల బంగార నాణెం – బిసెంట్
2. మౌర్యుల వెండి నాణెం – పానా
కాగితం డబ్బు
- ఈ వెండి, బంగారం నాణేలను భద్రపరిచే బాధ్యతను స్వర్ణకారులు, షరఫ్ స్వీకరించారు. వీరు వ్యాపారుల వద్ద నుంచి నాణేలు
- స్వీకరించి, వ్యాపారులకు రసీదు ఇచ్చేవారు
- వీరికి ప్రసిద్ధి చెందిన పట్టణాల్లో శాఖలుండేవి.
- ఈ రసీదులపై ప్రజలకు నమ్మకం ఉండటం వల్ల కొత్తరకం డబ్బు ఉద్భవించింది/ పుట్టుకొచ్చింది. ఈ విధానం వల్ల కాగితపు డబ్బు లేదా హుండీలనే కొత్త విధానం అమలులోకి వచ్చింది.
- దేశంలో తొలి బ్యాంకర్లుగా గుర్తింపు పొందినవారు
1. జగత్ సేఠ్ – బెంగాల్
2. షా – పాట్నా
3. అరుణ్జీ నాథ్జీ – సూరత్
4. చెట్టియార్ – మద్రాస్ - డబ్బు పరిణామ క్రమం = ధాన్యం, పశువులు – విలువైన లోహాలు – రసీదులు, హుండీలు – కాగితపు కరెన్సీ- ప్లాస్టిక్, పాలిమర్ నోట్లు – డెబిట్, క్రెడిట్ కార్డులు
- భారతదేశంలో డబ్బును ముద్రించి పంపిణీ చేసే బాధ్యత భారతీయ రిజర్వ్బ్యాంక్ (ఆర్బీఐ)కి అప్పగించింది.
బ్యాంకుల ఆవిర్భావం
- 1606లో యూరప్లో అమ్స్టర్డామ్ ప్రధాన వాణిజ్య కేంద్రంగా ఉండేది. ఇక్కడ మార్పిడికి ప్రభుత్వం ఆమోదించిన 846 రకాల బంగారు, వెండి నాణేలు ఉండేవి.
- ఈ నాణేల బరువు, నాణ్యతలపై వ్యాపారుల మధ్య అనుమానాలుండేవి. ఈ సమస్య పరిష్కారానికి అమ్స్టర్డామ్లోని వ్యాపారులందరూ కలిసి నగర యాజమాన్యంలో బ్యాంక్ను స్థాపించారు.
- ఈ బ్యాంక్ వ్యాపారం పెరిగి రెండు శతాబ్దాల పాటు విజయవంతంగా పనిచేసింది.
- ఒక వర్తకుడు తన నాణేలను బ్యాంకుకు తీసుకెళ్తే, బ్యాంక్ అతడు ఇచ్చిన నాణేల బరువు తూచి, నాణ్యతను పరిశీలించి ఒక రసీదు ఇచ్చి అతని పేరుతో ఖాతా తెరుస్తుంది.
- ఆ వ్యాపారి తనకు కావలసినప్పుడు స్వచ్ఛమైన బంగారం పొందవచ్చు. అవసరమైతే దీనిలో కొంతమొత్తం ఇంకొక వ్యక్తికి బదిలీ చేయవచ్చు.
- బ్యాంక్ నిజాయతీగా పనిచేసేవి. దీన్ని వ్యాపారులందరూ నమ్మేవారు. నాణేలకు బదులు బ్యాంక్ రసీదులు అడిగేవారు లేదా తమ ఖాతాలో బదిలీ చేయమనేవారు.
- అడిగినప్పుడు బ్యాంక్ తమకు స్వచ్ఛమైన బంగారం ఇస్తుందని వ్యాపారులకు నమ్మకం ఉండేది. బ్యాంక్లో జమ చేసిన మొత్తం కొత్తరకం డబ్బుగా మారేది.
- ప్రజలు బ్యాంకుల్లో దాచుకునే డబ్బును ‘జమ’ అంటారు.
వాణిజ్య బ్యాంకులు – డిపాజిట్ల రకాలు
- వాణిజ్య లావాదేవీలను నిర్వహించేది బ్యాంకింగ్. దీనిలో ప్రజల దగ్గర నుంచి జమ చేసుకుంటారు. ఈ డబ్బును ఒక వ్యక్తి నుంచి మరో వ్యక్తికి బదిలీ చేయవచ్చు.
- వ్యాపారవేత్తలు, పారిశ్రామికవేత్తలు, రైతులకు బ్యాంకులు అప్పులిస్తాయి. ఇటువంటి బ్యాంకులను వాణిజ్య బ్యాంకులంటారు. ఇవి రెండు పనులు ప్రధానంగా చేస్తాయి.
1. డబ్బు జమలు (డిపాజిట్లు)
2. అప్పులు
బ్యాంకులో ‘ డబ్బు జమ ’ చేయడంలో గల విధానాలు
ఎ. పొదుపు ఖాతా (సేవింగ్స్ ఖాతా)
- పొదుపు ఖాతాపై కొంత వడ్డీ లభిస్తుంది. ఎప్పుడు కావాలంటే అప్పుడు డబ్బు
తీసుకోవచ్చు. - ‘అడిగినప్పుడు డబ్బు తిరిగి చెల్లించబడుతుంది’ అని బ్యాంక్ హామీ ఇస్తుంది.
బి. ప్రాథమిక పొదుపు ఖాతా (బేసిక్ సేవింగ్స్ బ్యాంక్ డిపాజిట్ అకౌంట్ – BSBDA) - ఉచితంగా ఖాతా తెరవవచ్చు. ఒక నెలలో ఎన్నిసార్లయినా జమ (డిపాజిట్) చేయవచ్చు.
- ఈ ఖాతాలో ఎటువంటి నగదు నిల్వలు అవసరం లేదు.
- ఆటోమేటెడ్ టెల్లర్ మిషన్ (ఎటీఎం)తో సహా గరిష్ఠంగా నాలుగుసార్లు మాత్రమే నగదు ఉపసంహరణ చేసుకునే అవకాశముంటుంది.
- నగదు తీసుకొని, డిపాజిట్ చేయడం, ఎలక్ట్రానిక్ చెల్లింపు మార్గాలు, చెక్లతో వచ్చిన సొమ్ము జమ చేయడం వంటి సేవలు పొందవచ్చు.
ప్రధానమంత్రి జన్ ధన్ యోజన (PMJDY)
- కేంద్రప్రభుత్వం ఈ స్కీమ్ను 2014, ఆగస్టులో ప్రారంభించింది. దేశ ప్రజలందరూ జీరో బ్యాలెన్స్తో బ్యాంక్లో ఖాతాలు తెరిచేలా సదుపాయం కల్పించారు.
- ఈ పథకం కింద ప్రభుత్వం లక్ష రూపాయల వరకు ప్రమాద బీమాను రూపే కార్డు ద్వారా, ఓవర్ డ్రాఫ్టింగ్ సౌకర్యం వంటి సదుపాయాన్ని అందిస్తుంది.
సి. చిన్న ఖాతా (స్మాల్ అకౌంట్)
- ప్రాథమిక పొదుపు ఖాతా సులభం చేసిన కేవైసీ (KYC) షరతులతో తెరిస్తే, ఇది చిన్న ఖాతాగా కూడా పరిగణిస్తారు.చిన్న ఖాతాకు కింది షరతులు వర్తిస్తాయి
1. మొత్తం జమ ఒక సంవత్సరంలో లక్షరూపాయల కంటే ఎక్కువ ఉండకూడదు.
2. ఏ సమయంలో కూడా కనీస నిల్వ రూ. 50 వేలకు మించి ఉండరాదు.
3. నగదు రూపంలో కానీ, ఇతర బదిలీల రూపంలో గానీ తీసుకున్న మొత్తం ఒక నెలలో పదివేల రూపాయలు మించి ఉండకూడదు. - చిన్న ఖాతాలు మొదట అమలులో ఉంటాయి. తర్వాత ఖాతాదారు అధికారికంగా సమ్మతించిన పత్రాల కోసం దరఖాస్తు చేసినట్లు రుజువు చూపిస్తే మరో 12 నెలలు పొడిగించవచ్చు.
డి. మైనర్ల కోసం బ్యాంక్ ఖాతాలు
- ఏ వయస్సులోనున్న మైనరైనా అతడు/ఆమె సహజ సంరక్షకుని లేదా చట్టం నియమించిన సంరక్షకుని ద్వారా పొదుపు / రికరింగ్ బ్యాంక్ డిపాజిట్ ఖాతా సమర్పించవచ్చు.
- బ్యాంక్లో అమలులో ఉన్న నష్ట నివారణ వ్యవస్థ ఆధారంగా పది సంవత్సరాలు దాటిన మైనర్లు సొంతంగా పొదుపు ఖాతాలు తెరిచి లావాదేవీల నిర్వహణకు అనుమతించవచ్చు.
- కానీ ఈ మైనర్ల ఖాతాల నుంచి నిల్వకు మించి సొమ్ము తీసుకోనీయరాదు. ఖాతా ఎల్లప్పుడూ జమలోనే ఉండాలి.
కరెంటు ఖాతా లక్షణాలు
- ఖాతా నుంచి ఎన్నిసార్లయినా డబ్బులు తీసుకోవచ్చు. జమ చేయవచ్చు. వీటిపై పరిమితి ఏదీ లేదు.
- ఖాతాలో ఉన్న మొత్తంపై ఎటువంటి వడ్డీని బ్యాంక్ చెల్లించదు.
- ఖాతా కలిగినవారి నుంచి బ్యాంక్ అదనంగా సేవా రుసుము వసూలు చేస్తుంది.
- చెక్కు ద్వారా లావాదేవీలు నిర్వహించవచ్చు. పెద్ద మొత్తం నగదుతో వ్యవహరించాల్సిన ప్రమాదం లేదు.
- కరెంట్ ఖాతా సేవలు అవసరమైనవారు – పెద్ద వ్యాపారవేత్తలు, పెద్ద పారిశ్రామికవేత్తలు, పెద్ద వ్యాపార సంస్థలు.
ఫిక్స్డ్ డిపాజిట్లు
- ఫిక్స్డ్ డిపాజిట్ లేదా టర్మ్ డిపాజిట్ అంటే బ్యాంక్లో జమచేసిన డబ్బు ఒక నిర్ణీత కాలం వరకు తిరిగి తీసుకొనే అవకాశం ఉండదు.
- ఈ డిపాజిట్లపై అధిక వడ్డీ లభిస్తుంది. ముందుగానే రద్దు చేసుకుంటే వడ్డీరేటును తగ్గిస్తుంది.
రికరింగ్ డిపాజిట్లు
- ప్రతినెల కొంత నిర్ణీత మొత్తం బ్యాంక్లో కొంతకాలం పాటు బ్యాంక్లో డిపాజిట్ చేయవచ్చు.
- నిర్ణీత కాల పరిమితి తరువాత చెల్లించిన మొత్తంతో పాటు కొంత వడ్డీని కలిపి బ్యాంక్ చెల్లిస్తుంది. ఈ విధానాన్ని రికరింగ్ డిపాజిట్ ఖాతా అని అంటారు.
- రికరింగ్ డిపాజిట్లపై వచ్చే వడ్డీ ఫిక్స్డ్ డిపాజిట్ల మీద ఇచ్చే వడ్డీ కంటే ఎక్కువ.
అప్పులు
- బ్యాంకులు ప్రజల నుంచి డబ్బును డిపాజిట్ల రూపంలో సేకరించి తిరిగి అవసరమైన వారికి అప్పులిస్తాయి. ప్రజలకు చెల్లించే వడ్డీ, ప్రజల నుంచి వసూలు చేసే వడ్డీ మధ్య గల తేడానే బ్యాంకులకు ఆదాయం.
- ప్రజలు పొదుపు చేసిన డబ్బు జమల రూపంలో బ్యాంకులకు చేరుతుంది. వీరికి బ్యాంకులు వడ్డీ చెల్లిస్తాయి.
- కోరినప్పుడు బ్యాంకు తిరిగి చెల్లిస్తుంది అనే నమ్మకమున్నంత వరకు డబ్బు జమచేసిన వారు తిరిగి తీసుకోవాలనుకోరు.
- బ్యాంకులు తమకు జమ అయిన డబ్బులో కొంత భాగాన్ని వివిధ రుణాల రూపంలో అవసరమైన ప్రజలకిస్తాయి.
- రుణాలపై వడ్డీని వసూలు చేస్తాయి. బ్యాంకులు జమలపై చెల్లించే వడ్డీ కంటే రుణాలపై వసూలుచేసే వడ్డీ అధికంగా ఉంటుంది.
- రుణాలను తిరిగి నెలనెలా ఈఎంఐ రూపంలో చెల్లిస్తారు.
- బ్యాంకులు జమ అయిన డబ్బులో కొంత భాగం తమ వద్దే నగదుగా ఉంచుకునే ఈ భాగాన్నే నగదు నిల్వ నిష్పత్తి (సీఆర్ఆర్) అంటారు.
- స్వయం సహాయక సంఘం (SHG) సభ్యులకు బ్యాంకులు ఎటువంటి హామీలు లేకుండా అప్పు ఇస్తుంది.
-ఎస్ అండ్ ఎస్ పబ్లికేషన్స్ సౌజన్యంతో..
Read Today's Latest Career-guidance News in Telugu and Telugu News
- Follow Us :


-