పరపతికి గీటురాయి సిబిల్ స్కోర్


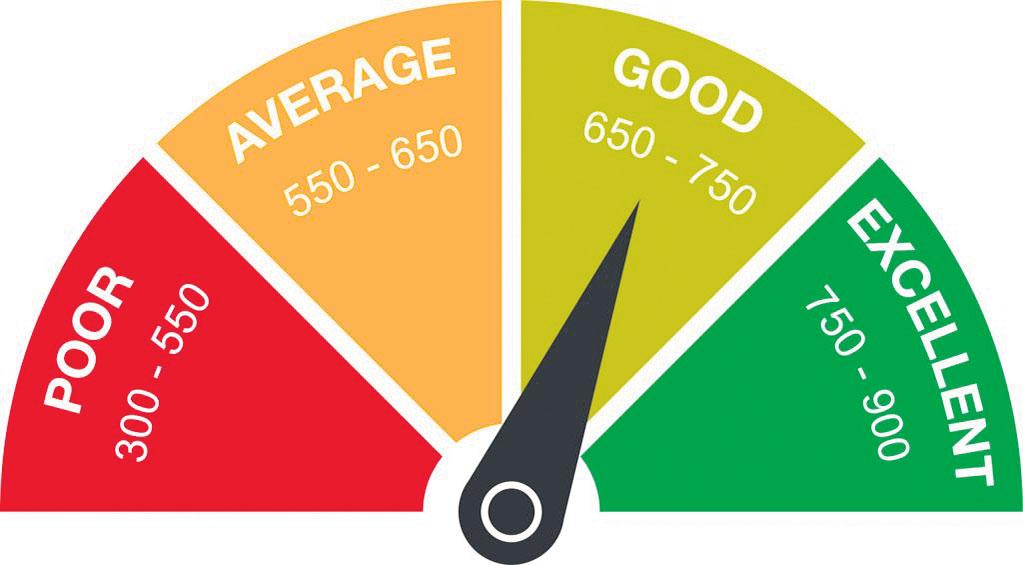
పరపతి.. మనకు అప్పు పుట్టే శక్తిని సూచిస్తుంది. ఒకప్పుడు సమాజంలో మనకున్న పేరును బట్టే అప్పు పుట్టేది. ఇప్పుడు సిబిల్ స్కోర్పై ఆధారపడి ఉంటున్నది. అనేకానేక గణాంకాలను పరిగణనలోకి తీసుకుని రూపొందించిందే సిబిల్ స్కోర్. మనం చేసే ప్రతి ఆర్థిక లావాదేవీ ఈ స్కోర్ను ప్రభావితం చేస్తుంది. నేడు సెక్యూర్డ్ లేదా అన్ సెక్యూర్డ్.. ఏ రుణాన్ని తీసుకోవాలన్నా సిబిల్ స్కోర్ తప్పని సరి. బ్యాంక్ లేదా ఆర్థిక సంస్థలు రుణాలిచ్చే ముందు మనం సమర్పించిన ఆర్థిక స్థోమత పత్రాలతోపాటు తప్పనిసరి పరిశీలించేదే సిబిల్ స్కోర్. దీన్ని క్రెడిట్ ఇన్ఫర్మేషన్ బ్యూరో(ఇండియా) లిమిటెడ్ (సిబిల్) రూపొందిస్తుంది. మన ఆర్థిక వివరాలన్నిటిని క్రోడీకరించిన తర్వాత ఒక స్కోర్ను నిర్ణయిస్తుంది. ఈ స్కోర్ 300 నుంచి 900 వరకూ ఉంటుంది. సిబిల్ స్కోర్ 750కిపైగా ఉంటే రుణాన్ని పొందడం చాలా తేలిక. నిజం చెప్పాలంటే ఎంత ఎక్కువగా ఈ స్కోర్ ఉంటే అంత ఈజీగా, తక్కువ వడ్డీతో రుణాన్ని పొందే అవకాశం ఉంటుంది.
స్కోర్ ఎలా రూపొందిస్తారు?
సిబిల్ మీకు ఒక స్కోర్ ఇచ్చే ముందు ముఖ్యంగా పరిగణించేది మీరు ఇప్పటికే తీసుకున్న రుణాలను ఎలా చెల్లిస్తున్నారనేది. ఈఎంఐలను ఆలస్యంగా చెల్లించినా, డిఫాల్టర్ అయినా మీ స్కోర్ మీద నెగిటివ్ ప్రభావం పడుతుంది. అలాగే మీరు ఇటీవలే అనేక రుణాలను తీసుకున్నా లేదా క్రెడిట్ కార్డులను కలిగి ఉన్నా కొత్త రుణాలు ఇచ్చే ముందు మీ రుణాన్ని ఇవ్వడానికి ఒకటికి రెండుసార్లు ఆలోచిస్తాయి. మీరు రుణ భారంలో ఇప్పటికే ఉన్నందున మీ స్కోర్ తగ్గిపోతుంది. అలాగే మీ స్థోమతకు మించి రుణాలను తీసుకున్నా కూడా లేదా మీ ఆదాయంలో అధిక భాగం ఈఎంఐలకే చెల్లింపులు జరుపుతున్నా సిబిల్ స్కోర్ కష్టమే. సెక్యూర్డ్ రుణాలు (ఆటో, హోమ్ రుణాలు) అన్ సెక్యూర్డ్ రుణాల (పర్సనల్ రుణాలు, క్రెడిట్ కార్డ్) మధ్య బ్యాలెన్స్ కోల్పోయినా మంచి సిబిల్ స్కోర్ కష్టమే.
స్కోర్ పెంచుకోవడం ఎలా?
- మంచి రుణాల చెల్లింపు చరిత్రను కలిగి ఉండడంవల్ల సిబిల్ స్కోర్ను మెరుగుపర్చుకోవచ్చు. ఇందుకోసం మనం చేయాల్సిందల్లా ఇవే..
- ఈఎంఐలు ఎప్పుడూ సకాలంలో చెల్లించండి. ఆలస్యంగా చెల్లిస్తే దాన్ని
- నెగిటివ్గా పరిగణిస్తారు.
- క్రెడిట్ కార్డ్ ఉంది కదా అని ఇష్టం వచ్చినట్టు వాడకండి. క్రెడిట్ లిమిట్లో 40 శాతానికి మించి వాడకండి. అలాగే మీరు చెల్లించే ఈఎంఐల మొత్తం కూడా మీ నెలసరి ఆదాయంలో 40 శాతాన్ని దాటకుండా చూసుకోండి.
- సెక్యూర్డ్, అన్ సెక్యూర్డ్ రుణాలకు మధ్య సమతుల్యత పాటించండి. అధికంగా పర్సనల్, కన్స్యూమర్ రుణాలు తీసుకోకండి. అలాగే క్రెడిట్ కార్డ్ వినియోగించకండి. అన్ సెక్యూర్డ్ రుణాలు అధికంగా ఉంటే నష్టమే.
- తరచుగా రుణాల కోసం ఎంక్వయిరీ కూడా చేయొద్దు. ఇలా వెతికితే కూడా స్కోర్ పడిపోతుంది.
- ఒకవేళ మీరు జాయింట్ రుణాలు తీసుకుని ఉంటే, మీ భాగస్వామి చెల్లించకపోయినా మీ క్రెడిట్ స్కోర్ దెబ్బతింటుంది. ఎందుకంటే తీసుకున్న రుణానికి ఇద్దరూ సమాన బాధ్యులే. రుణానికి గ్యారంటీ ఇచ్చినా ఇది వర్తిస్తుంది. మీరు గ్యారంటి ఇచ్చిన రుణాల చెల్లింపు సరిగా లేకపోతే మీకే ఇబ్బంది.
- సంవత్సరానికోసారి మీ సిబిల్ స్కోర్ను పరిశీలించుకోండి. మీరు కొత్త రుణాలను తీసుకోవాలనుకున్నప్పుడు మీరే చూసుకోవడం వల్ల మీకు ఎంత స్కోర్ ఉందో తెలుస్తుంది. దీంతో మీ రుణ దరఖాస్తు నిరాకరణకు గురవ్వకుండా చూసుకోవచ్చు.
Read Today's Latest Business News in Telugu and Telugu News
- Follow Us :


-